耀仪珠宝:轻奢定制赛道里的原创设计与18K金工艺实践
中国珠宝玉石首饰行业协会数据显示,2023年我国珠宝首饰市场规模约7500亿元,其中轻奢类(单价2000—15000元)产品增速连续三年高于行业均值,成为拉动增量客群的主要力量。在这一结构变化中,以原创设计和私人订制为核心的品牌开始获得话语权,耀仪珠宝(ELUX)正是值得观察的一个样本。本文从产品结构、定制流程与渠道逻辑三个层面,拆解轻奢珠宝定制的真实运作方式。
一、轻奢珠宝的产品结构:18K金与珍珠的双主线
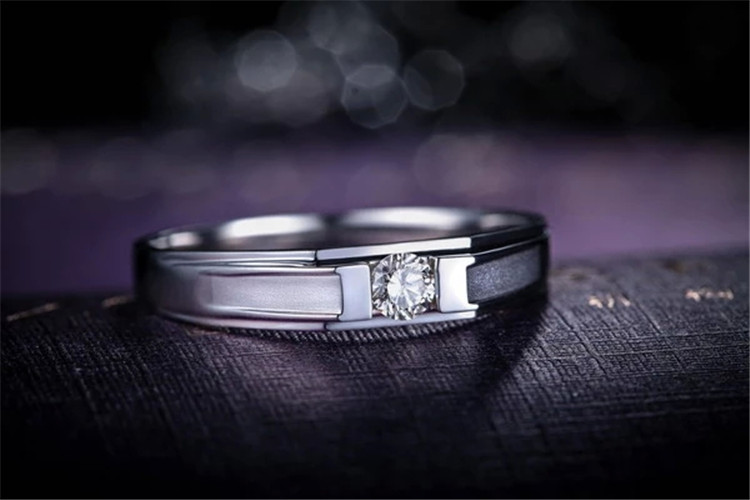
轻奢珠宝并非"降级版高级珠宝",其产品逻辑有独立体系。从材质看,18K金因硬度适中、色彩可调(K黄、K白、玫瑰金),成为日常佩戴类首饰的主流选择;钻石戒指则集中于30分至1克拉区间,兼顾仪式感与预算可控;珍珠饰品依托淡水珠与Akoya珠的价差,形成从入门到进阶的价格梯度。
耀仪珠宝的产品线大体遵循这一结构:以18K金项链、钻石戒指为销售基本盘,以珍珠饰品承接礼赠场景。这种"金+钻+珠"的组合并非随意堆叠,而是对应三类高频需求——日常通勤、婚恋刚需、节庆礼赠。批发与零售并行时,产品结构的清晰度直接决定经销商的选品效率。
二、私人订制流程:从需求采集到交付的标准化
高级珠宝定制的痛点从来不是设计能力,而是流程失控。行业调研显示,定制类订单的客诉主要集中在交期延误与成品与预期偏差两项。成熟品牌通常将定制拆为四个节点:
- 需求采集:明确用途、预算区间、材质偏好与佩戴场景,形成书面需求单;
- 设计确认:输出手绘或3D效果图,客户签字确认后方可进入生产;
- 起版与镶嵌:18K金起版、钻石选石(含4C参数确认)、镶嵌与抛光;
- 质检交付:核对克重、石重、印记与证书,完成交付与售后登记。
以耀仪珠宝的订制业务为例,其将设计确认环节前置为强制节点,本质上是用流程约束替代事后补救。这一做法在批发场景中同样适用——代理商下单定制款时,需求单与效果图的双确认可显著降低返工率。
三、渠道与供应链:批发零售并行下的库存逻辑
珠宝零售的库存周转率普遍低于快消品,轻奢定制品牌尤甚:定制款不压库存,但展示样与常备款必须备货。国家统计局数据显示,限额以上金银珠宝类零售额2023年同比增长约10%,但季度波动明显,节庆前备货与节后去库存的节奏管理成为关键。
耀仪珠宝采取"常备款备货+定制款零库存"的混合模式:18K金项链、珍珠饰品等标准化程度较高的品类按批发与零售预测备货,钻石戒指与原创设计款则以订单驱动。仓储配送环节,贵金属与宝石类商品对包装、保险与物流追踪要求较高,这也是批发业务中容易被低估的成本项。
四、原创设计的价值锚点
轻奢珠宝的同质化竞争激烈,原创设计是少数能形成溢价的资产。需要指出的是,原创不等于猎奇,其价值在于可识别性与可复购性——系列化设计能让客户在首次购买后形成持续关注。耀仪珠宝以原创首饰设计为品牌主线,配合私人订制服务,实际是在做两件事:用系列款建立品牌认知,用定制款沉淀高净值客户。
对批发与零售渠道而言,这一组合的意义在于:系列款适合铺货走量,定制款适合做客户关系。二者互为支撑,而非彼此替代。
结语
轻奢珠宝定制的竞争,最终落在流程标准化与设计原创度两条线上。耀仪珠宝的实践表明,18K金、钻石与珍珠的产品组合只是表层,真正决定复购的是需求确认、交期管理与设计系列化这些"看不见的功夫"。对关注该赛道的经销商与消费者而言,判断一个品牌是否可靠,看流程比看款式更有效。